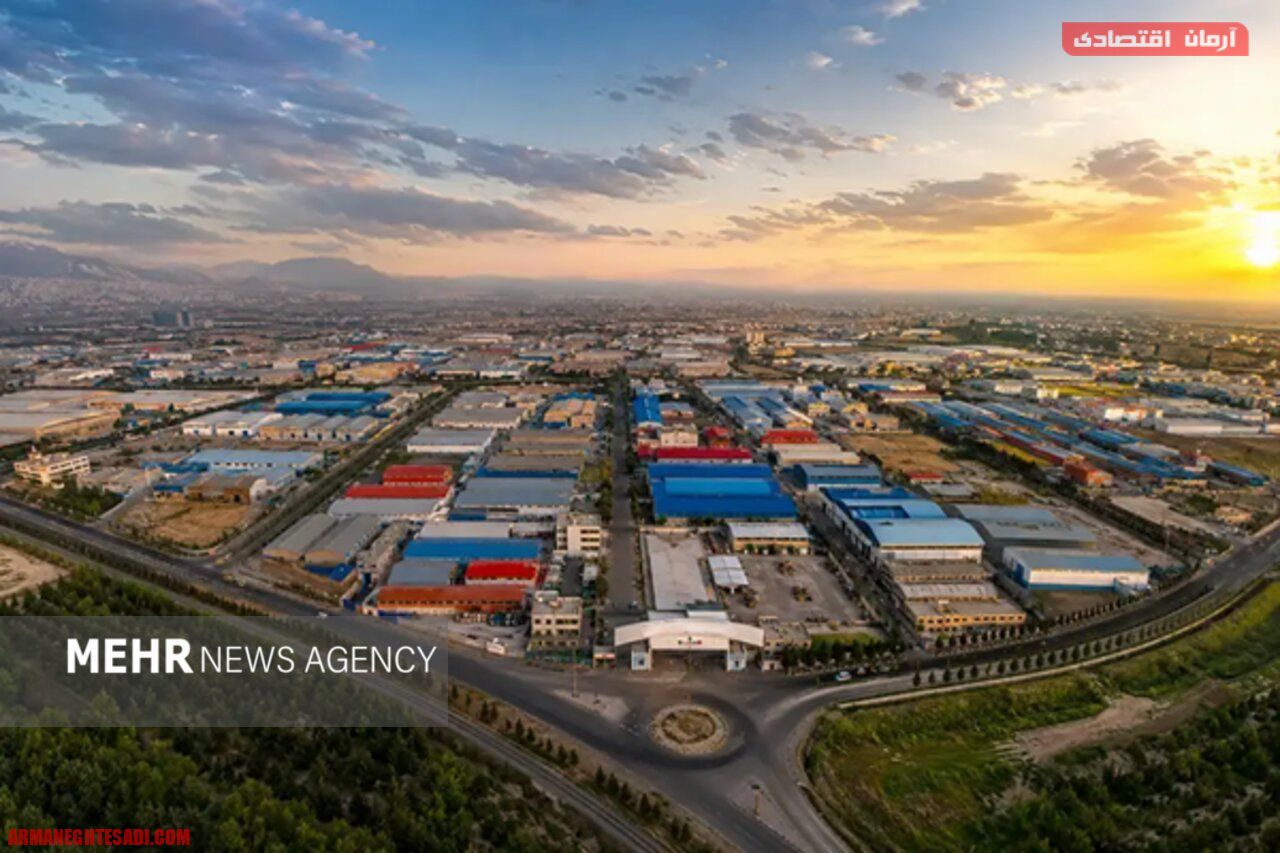
اختصاص بخشی از مالیات بر ارزشافزوده به شهرکهای صنعتی، مطالبهای چندساله است که با فرسودگی زیرساختها و کمبود منابع نگهداری بار دیگر مطرح شده و تحقق آن به تصویب حکم قانونی مشخص وابسته است.
به گزارش پایگاه خبری آرمان اقتصادی، با گذشت چند سال از طرح اختصاص بخشی از مالیات بر ارزشافزوده به شهرکهای صنعتی، تأمین منابع پایدار برای نگهداری و نوسازی زیرساختهای این شهرکها همچنان یکی از چالشهای بخش تولید است؛ مطالبهای که با تشدید فرسودگی تأسیسات و محدودیت منابع شرکتهای خدماتی، بار دیگر مطرح شده است.
در سال ۱۳۹۸، همزمان با بررسی لایحه مالیات بر ارزشافزوده در مجلس، پیشنهاد اختصاص یک درصد از مالیات و عوارض بر ارزشافزوده برای ایجاد، تکمیل و نگهداری زیرساختهای شهرکها و نواحی صنعتی مطرح شد. عزیزاله قربانی، عضو وقت هیئتمدیره سازمان صنایع کوچک و شهرکهای صنعتی ایران، در آن زمان هدف از این پیشنهاد را تأمین منابع پایدار برای هزینههای مشترک شهرکها عنوان کرده بود؛ هزینههایی که عمدتاً بر عهده صنعتگران است، چراکه شهرداریها و دهیاریها خدماتی به این مجموعهها ارائه نمیکنند.
قربانی همچنین اعلام کرده بود که حکم مشابهی در قانون برنامه ششم توسعه به تصویب رسیده، اما به دلایل فنی مطرحشده از سوی سازمان امور مالیاتی، امکان اجرای آن فراهم نشده است.
اکنون در سال ۱۴۰۵، تأمین منابع مالی شهرکهای صنعتی بار دیگر در کانون توجه قرار گرفته است. رضا انصاری، معاون صنایع عمومی وزارت صنعت، معدن و تجارت، با اشاره به الگوهای مختلف مدیریت این شهرکها، معتقد است شهرکهایی که مدیریت آنها به شرکتهای خدماتی منتخب صنعتگران واگذار شده، با مشکل تأمین منابع پایدار روبهرو هستند و زیرساختهای آنها نیز با فرسودگی قابلتوجهی مواجه شده است.
انصاری با تأکید بر ضرورت قانونگذاری مجلس برای تأمین منابع پایدار شرکتهای خدماتی پیشنهاد کرده است بخشی از مالیات بر ارزشافزوده پرداختی صنعتگران هر شهرک، به شرکت خدماتی همان مجموعه اختصاص یابد تا منابع لازم برای اداره، نگهداری و نوسازی زیرساختها فراهم شود. به گفته وی، میتوان از الگوی تأمین مالی شهرداریها و دهیاریها نیز برای حل این مسئله بهره گرفت.
الزام قانونی؛ مانع تخصیص منابع مالی
همچنین پیگیریهای خبرنگار مهر از سازمان امور مالیاتی نشان میدهد اختصاص بخشی از مالیات بر ارزشافزوده به شهرکهای صنعتی، مستلزم پیشبینی حکم قانونی است و در چارچوب مقررات موجود، امکان تخصیص این منابع بدون مجوز قانونی فراهم نیست. به این ترتیب، تعیین تکلیف قانونی این پیشنهاد یکی از پیشنیازهای تحقق مطالبهای است که طی سالهای گذشته بارها مطرح شده است.
در همین راستا، طهمورث لاهوتی اشکوری، مدیرعامل سازمان صنایع کوچک و شهرکهای صنعتی ایران، نیز اختصاص بخشی از عوارض مالیات بر ارزشافزوده و عوارض دولتی مرتبط با معادن را از راهکارهای قابل پیگیری برای تأمین هزینههای نگهداری شهرکها دانسته است؛ راهکارهایی که تحقق آنها به فراهم شدن الزامات قانونی وابسته است.
با این حال، فعالان بخش خصوصی معتقدند مسئله شهرکهای صنعتی تنها به کمبود منابع مالی محدود نمیشود و اجرای مؤثر قوانین موجود، نحوه تأمین هزینه خدمات مشترک و تعیین مسئولیت دستگاههای مرتبط نیز باید مورد توجه قرار گیرد.
در شرایطی که فرسودگی شبکههای خدماتی، معابر و تأسیسات زیستمحیطی میتواند هزینه تولید را افزایش دهد و تداوم فعالیت واحدهای صنعتی را تحت تأثیر قرار دهد، تعیین سازوکاری پایدار برای تأمین هزینههای نگهداری و نوسازی زیرساختها ضرورتی جدی است. اختصاص بخشی از مالیات بر ارزشافزوده، در صورت تصویب حکم قانونی مشخص و پیشبینی سازوکار شفاف تخصیص و نظارت، میتواند یکی از راهکارهای تأمین منابع پایدار برای اداره شهرکهای صنعتی باشد.